
Penningpolitiskt utlåtande
Efter penningpolitiska sammanträden redogör ECB-ordföranden och vice ordföranden för bakgrunden till ECB-rådets beslut.
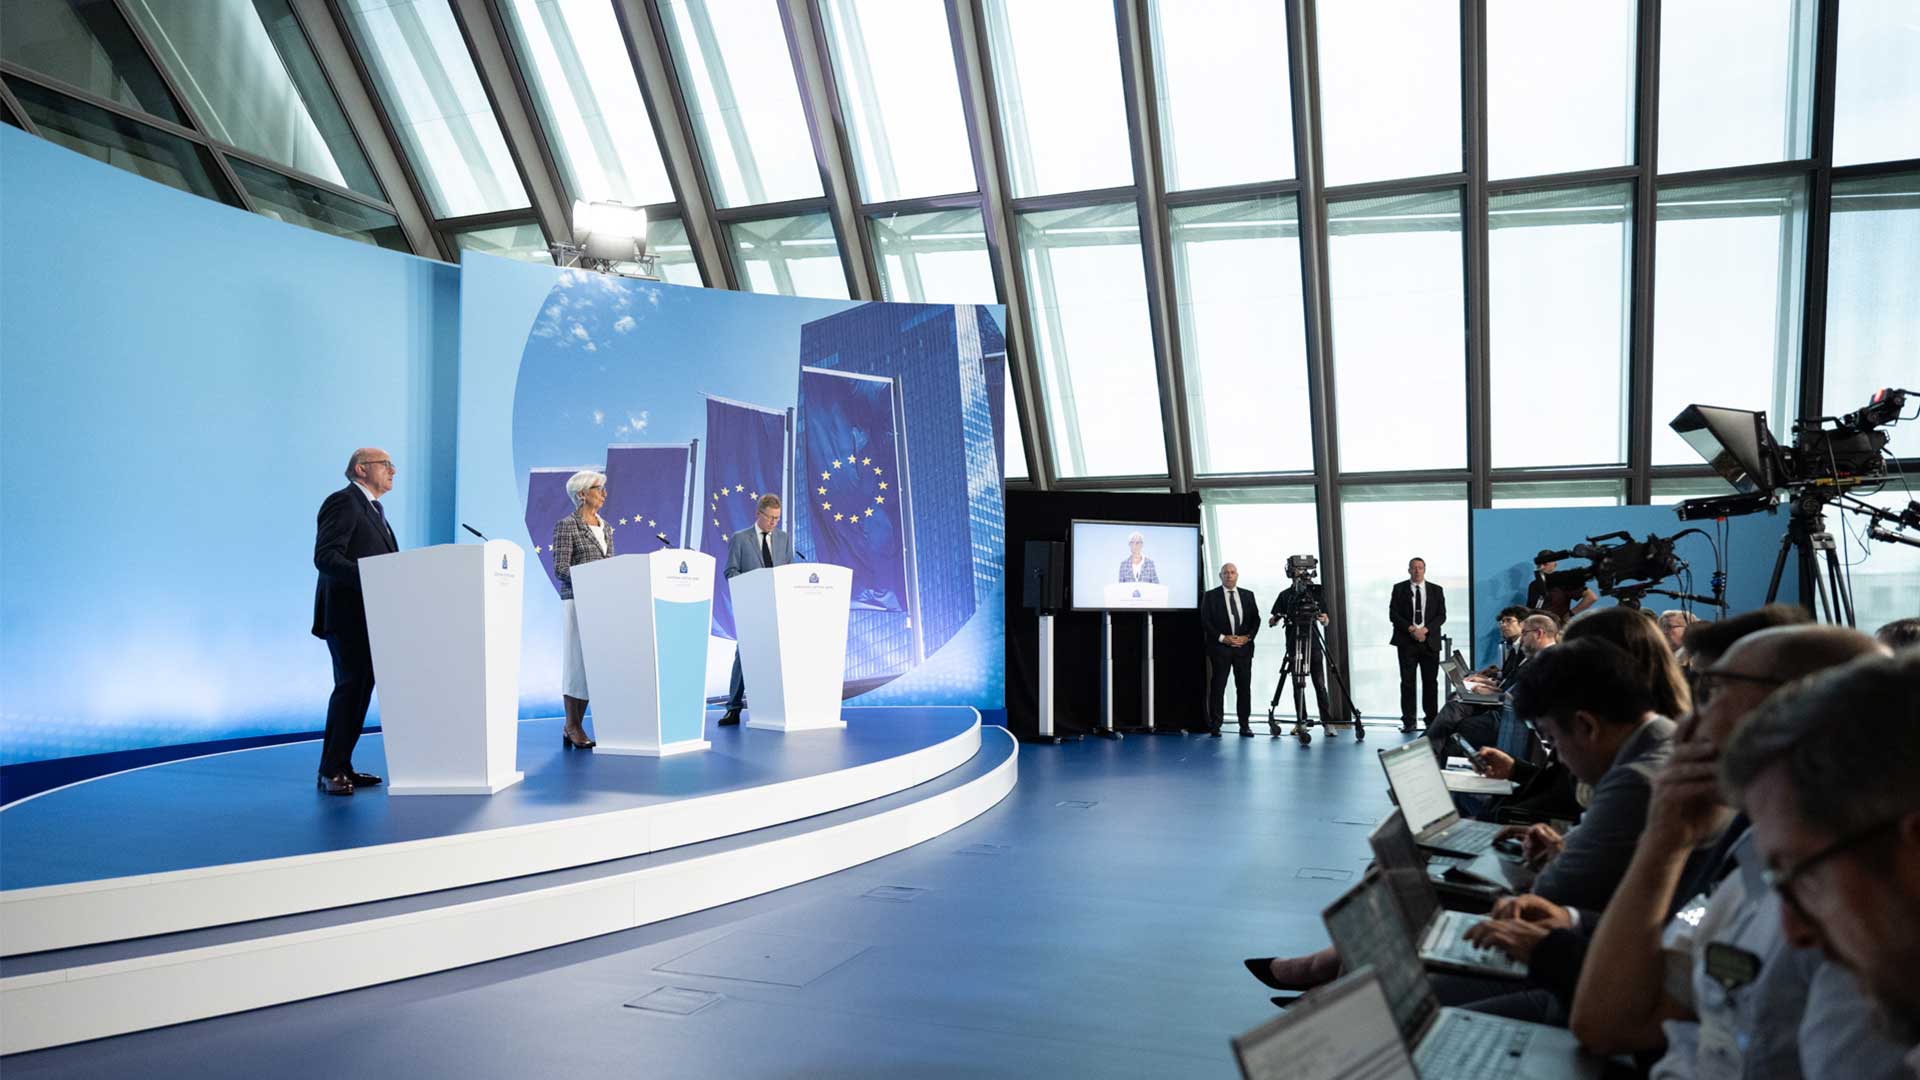
Christine Lagarde, ECB:s ordförande,
Boris Vujčić, ECB:s vice ordförande
Berlin, den 10 september 2026
God eftermiddag, vice ordföranden och jag önskar er hjärtligt välkomna till vår presskonferens. Jag vill tacka ordförande Joachim Nagel för hans gästfrihet och rikta ett särskilt tack till hans personal för de utmärkta arrangemangen vid dagens sammanträde i ECB-rådet.
ECB-rådet beslutade i dag att höja ECB:s tre styrräntor med 25 punkter. Konflikten i Mellanöstern fortsätter att skapa inflationstryck, och inflationen väntas ligga kvar väl över målet under en längre period. Dagens beslut understryker att vi är fast beslutna att bedriva en penningpolitik som säkerställer att inflationen stabiliseras på vårt tvåprocentsmål på medellång sikt.
I grundscenariot i de nya prognoserna från ECB:s experter förväntas den totala inflationen i genomsnitt ligga på 3,0 procent 2026, 2,5 procent 2027 och 2,1 procent 2028. För inflationen exklusive energi och livsmedel förutses i grundscenariot ett genomsnitt på 2,5 procent 2026, 2,6 procent 2027 och 2,3 procent 2028. Jämfört med juniprognoserna har inflationen i grundscenariot förblivit oförändrad för 2026 men reviderats upp för 2027 och 2028. I grundscenariot förväntas en ekonomisk tillväxt på 0,9 procent 2026, 1,4 procent 2027 och 1,5 procent 2028. Detta är en upprevidering för både 2026 och 2027, som främst avspeglar en oväntat bra motståndskraft i euroområdets ekonomi.
Utsikterna är fortsatt högst osäkra, och riskerna för inflationsutvecklingen ligger på uppsidan och för den ekonomiska tillväxten på nedåtsidan. I de uppdaterade illustrativa scenarierna som experterna har sammanställt beskrivs de många olika utfallen för tillväxt och inflation som energichocken kan orsaka under olika antaganden om hur stor och långvarig chocken blir, liksom vilka indirekta effekter och följdeffekter den får.
Med dagens beslut förblir vi väl positionerade att navigera den osäkerhet som konflikten i Mellanöstern har orsakat. För att fastställa den lämpliga penningpolitiska inriktningen fattar vi beslut från sammanträde till sammanträde utifrån de uppgifter som kommer in. Framför allt baseras våra räntebeslut på vår bedömning av inflationsutsikterna, och riskerna runt dessa, med beaktande av inkommande ekonomiska och finansiella data, dynamiken i underliggande inflation och styrkan i den penningpolitiska transmissionen. Vi binder oss inte i förhand till någon viss räntebana.
Mer om dagens beslut finns i ett pressmeddelande på vår webbplats.
Jag tänker nu mer i detalj beskriva hur vi tror att ekonomin och inflationen kommer att utvecklas och därefter förklara vår bedömning av de monetära och finansiella förhållandena.
Den ekonomiska aktiviteten
Ekonomin visade sig vara motståndskraftig under andra kvartalet trots motvind från energichocken. Tillväxten var brett baserad i olika länder och sektorer. Mönstret förmodas ha fortsatt in i det tredje kvartalet. Tillverkningsindustrin fortsätter att gå bra, eftersom regeringar satsar mer på försvar och infrastruktur. Konsumentförtroendet har vänt upp från låga nivåer, vilket hjälper tjänstesektorn att återhämta sig från den inledande energichocken. Ökad AI-relaterad aktivitet syns i digitala tjänster, företagsinvesteringar och export.
Arbetsmarknaden har förblivit robust, och arbetslösheten låg oförändrad på 6,4 procent i juli. Ökningen av sysselsättningen och arbetskraftsutbudet fortsätter att avta medan produktiviteten gradvis har tilltagit.
Tillväxtutsikterna på kort sikt är nu bättre än i de föregående prognoserna, vilket särskilt beror på motståndskraften i den privata konsumtionen och i de offentliga utgifterna. På medellång sikt bör konsumtionen stödjas av gradvis fallande energipriser och en stark arbetsmarknad. Tillväxten får alltmer fart av företags- och bostadsinvesteringar. Exporttillväxten lär gynnas av ökad utländsk efterfrågan men hållas tillbaka av konkurrenskraftsproblem och osäkerhet kring den globala handelspolitiken.
Högre potentiell tillväxt kräver strukturreformer och måste stödjas av sunda offentliga finanser. Något av det viktigaste att göra här är att förenkla och harmonisera reglerna på EU:s inre marknad, skynda på energiomställningen och fullborda spar- och investeringsunionen. När processen för att enas om den rättsliga ramen för den digitala euron nu går in i sista stadiet upprepar vi hur viktigt det är att nå en överenskommelse om europaketet så snart som möjligt. Alla finanspolitiska åtgärder mot energichocken bör vara tillfälliga, riktade och skräddarsydda.
Inflationen
Inflationen steg till 3,3 procent i augusti från 2,9 procent i juli. Energiprisinflationen steg till 14,3 procent från att ha legat på 10,3 procent i juli. Sannolikt beror denna ökning till stor del på raffineringsmarginalen för flytande bränslen men också på dyrare energiråvarupriser. Livmedelsinflationen låg oförändrad kvar på 1,2 procent. Inflationen exklusive energi och livsmedel sjönk till 2,4 procent, från 2,5 procent i juli, varuinflationen gick upp från 0,9 procent till 1,2 procent och tjänsteinflationen sjönk från 3,3 procent till 3,0 procent.
De flesta mått på den underliggande inflationen var i stort sett oförändrade i juli. Lönebildningen verkar än så länge inte ha påverkats i någon större utsträckning av energichocken. Ersättningen per anställd ökade med 3,3 procent i juli uppräknat till årstakt, en nedgång från 3,5 procent i juni. Högre arbetsproduktivitet har också lett till att enhetsarbetskostnaderna inte har ökat så mycket. Ökningen var 2,6 procent jämfört med 3,5 procent första kvartalet. Samtidigt ökade vinsten per enhet från 0,3 procent till 2,2 procent. Enligt ECB:s lönespårare bör de avtalade löneökningarna bli måttliga på 2,7 procent första halvåret 2027. Förväntningarna är fortfarande att inflationen kommer att vara hög den närmaste tiden, men de flesta mått på inflationsförväntningarna på längre sikt ligger på runt två procent, vilket antyder att inflationen på medellång sikt kommer att stabilisera sig runt målet.
Konflikten i Mellanöstern och den senaste utvecklingen i Rysslands oberättigade krig mot Ukraina har gjort att energipriserna har gått upp ännu mer. Det lär innebära att den totala inflationen kommer att ligga väl över målet in på första halvåret 2027. Därefter bör energiinflationen sjunka och bli negativ fram till mitten av 2028, vilket gör att den totala inflationen går ned. De högre energipriserna förväntas gradvis slå igenom på den underliggande inflationen och livsmedelsinflationen. De något förbättrade ekonomiska utsikterna bör också bidra till att den underliggande inflationen blir något högre. Den förväntas fortsätta att öka fram till början av 2027 och ligga kvar högt resten av året, innan den mattas av 2028. I allmänhet förväntas den totala inflationen gå tillbaka till att ligga kring målet mot slutet av 2027, till viss del på grund av de högre räntorna. Vi kommer att fortsätta att noggrant bevaka hur stora och hur långvariga energiprisökningarna blir och hur de påverkar pris- och lönesättningen, inflationsförväntningarna och den allmänna ekonomiska utvecklingen.
Riskbedömning
Riskerna för tillväxtutvecklingen ligger på nedåtsidan. Det beror till största del på Mellanösternkonflikten och utvecklingen i Rysslands oberättigade krig mot Ukraina. Nya störningar i energiförsörjningen skulle kunna få energipriserna att gå upp ännu mer och under längre tid än vad de nu förväntas göra. Det skulle hämma realinkomster, konsumtion och investeringar. Ett försämrat stämningsläge på den globala finansmarknaden eller spridning till de globala obligationsmarknaderna skulle leda till åtstramade kreditvillkor och därmed hämmad efterfrågan. Om handelsspänningarna mellan större ekonomier blossar upp igen skulle det kunna innebära störningar i leveranskedjorna, minska exporten och försvaga konsumtion och investeringar ännu mer. Däremot skulle tillväxten kunna bli högre om ekonomin och energimarknaderna skulle anpassa sig fortare efter de störningar som orsakats av de pågående konflikterna eller om konflikterna skulle få en hållbar lösning. Att företag i euroområdet börjar använda ny teknik kan, tillsammans med försvars- och infrastruktursatsningar och reformer för att höja produktiviteten och fullborda den inre marknaden, dessutom leda till att tillväxten blir större än väntat.
Riskerna för inflationsutvecklingen är uppåtriktade. Det beror till största del på Mellanösternkonflikten och utvecklingen i Rysslands oberättigade krig mot Ukraina. Energichocken kan bli värre, och dess effekter på andra priser och löner kan bli större, än vad man i dag förväntar sig. Särskilt gaspriserna skulle kunna öka om det blir ytterligare störningar i försörjningen eller om en ovanligt kall vinter sammanfaller med låga lagernivåer. Ju längre energipriserna förblir höga, ju mer sannolikt är det att de driver upp den allmänna inflationen genom indirekta effekter och följdeffekter. Förnyade handelsspänningar skulle kunna ge upphov till mer fragmenterade globala leveranskedjor, begränsa tillgången på kritiska råvaror och förvärra kapacitetsbegränsningarna i euroområdets ekonomi. Till sist skulle även extrema väderhändelser, förstärka av större El Niño-effekter, och klimat- och naturkrisen, som slår allt bredare, kunna driva upp livsmedelspriserna mer än väntat. Inflationen skulle däremot kunna visa sig bli lägre om de pågående geopolitiska konflikterna skulle få en hållbar lösning eller om indirekta effekter eller följdeffekter från dagens energiprischock skulle visa sig bli mindre uttalade än förväntat. Mer volatila och riskovilliga finansmarknader skulle kunna tynga efterfrågan och därmed även sänka inflationen.
Finansiella och monetära förhållanden
Marknadsräntorna har gått upp sedan vårt senaste sammanträde. En liknande utveckling ses på de globala marknaderna. Efter vår räntehöjning i juni har bankernas utlåning till företag ökat till 3,8 procent i juni och juli från 3,6 procent i maj. Företagens kostnad för marknadsfinansiering låg på 4,0 procent i juli, vilket är ungefär samma som månaderna innan och väl över den nivå som den låg på före konflikten i Mellanöstern. Den årliga ökningstakten för bankernas utlåning till företag, som brukar påverkas av ändringar i penningpolitiken med större fördröjning, ökade ännu mer till 4,4 procent i juli, från 4,0 procent i maj och juni. Den årliga ökningstakten för utgivna företagsobligationer låg på 3,4 procent jämfört med 3,6 procent i juni och 3,3 procent i maj. Bolåneräntorna låg oförändrade kvar på 3,5 procent i juni och juli, medan bolåneökningen mattades av till 3,0 procent i juli från 3,1 procent i maj och juni.
Sammanfattning
ECB-rådet beslutade i dag att höja ECB:s tre styrräntor med 25 punkter. Vi är fast beslutna att bedriva en penningpolitik som säkerställer att inflationen på medellång sikt stabiliseras på vårt tvåprocentsmål. För att fastställa den lämpliga penningpolitiska inriktningen fattar vi beslut från sammanträde till sammanträde utifrån de uppgifter som kommer in. Våra räntebeslut baseras på vår bedömning av inflationsutsikterna, och riskerna runt dessa, med beaktande av inkommande ekonomiska och finansiella data, dynamiken i underliggande inflation och styrkan i den penningpolitiska transmissionen. Vi binder oss inte i förhand till någon viss räntebana.
Under alla omständigheter står vi redo att, inom ramen för vårt mandat, säkerställa att inflationen varaktigt stabiliseras på vårt medelfristiga mål och bevara en smidig transmission av penningpolitiken.
Ni är nu välkomna att ställa frågor.
Se den engelska versionen för den exakta formulering som ECB-rådet har enats om.